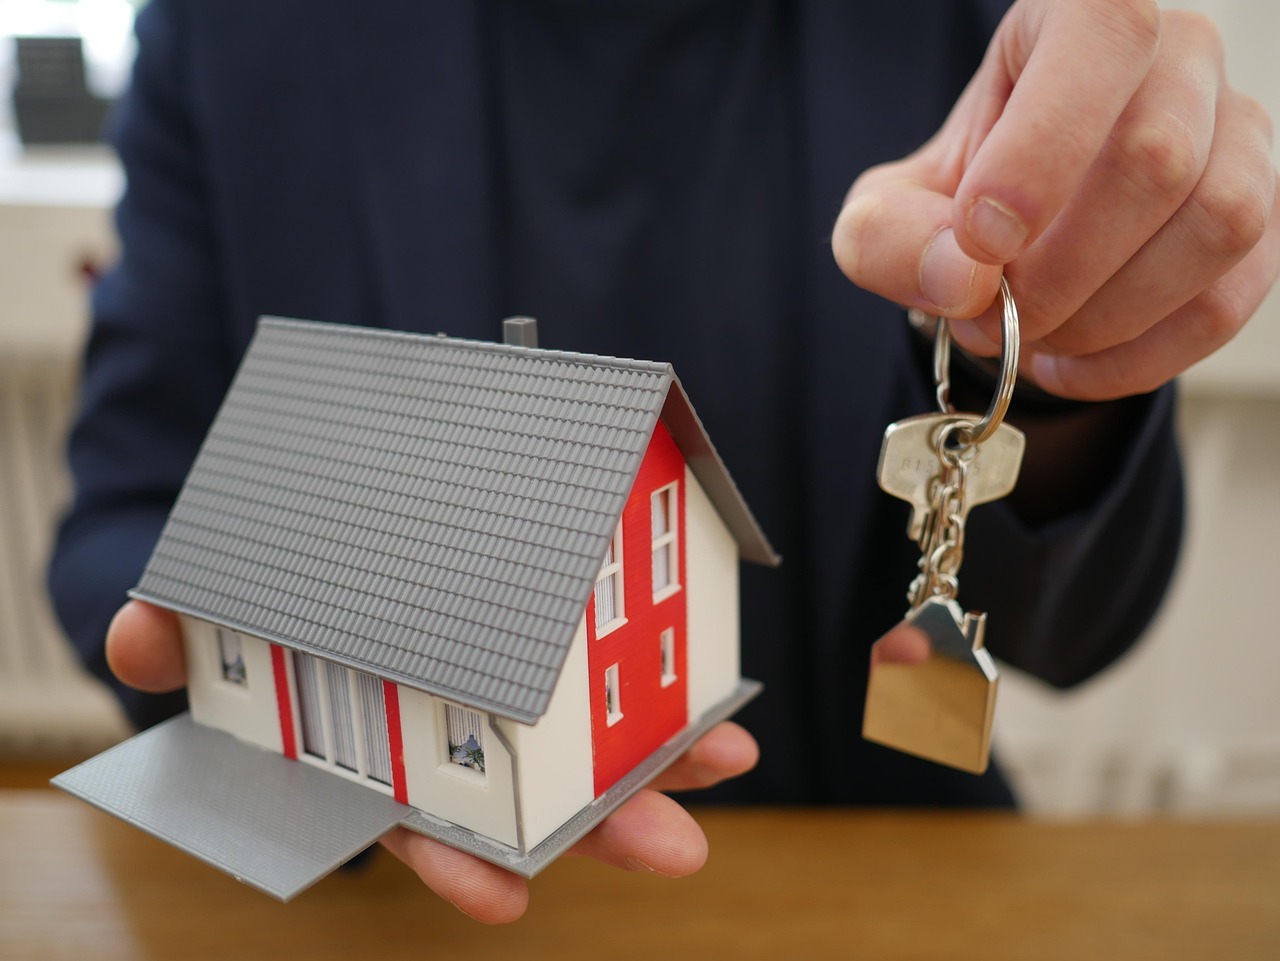
隨著房價長期走升,不少屋主手中的不動產已累積可觀的價值差額,房屋淨值貸款(Home Equity Loan)因此再度受到關注。這類貸款是以自住房屋已償還部分所形成的淨值作為擔保,向金融機構申請一筆額外資金,常見用途包括整修房屋、支應教育費用或整併既有的高利率債務。
房屋淨值貸款最大的吸引力在於利率通常低於信用卡或一般信用貸款,且多半採固定利率、分期攤還,還款金額相對好預估,有助家庭進行長期財務規劃。對於希望完成裝修工程、改善居住品質,或需要一次性大額支出的屋主而言,是取得資金的選項之一。
不過,理財專家也提醒,這類貸款是以自宅作為抵押品,一旦還款出現困難,可能面臨房屋被法拍的風險,代價遠高於無擔保貸款。申請前應仔細評估自身收入穩定度、既有負債比例,並留意開辦費、鑑價費等相關成本,同時比較不同金融機構的利率與條件。
專業人士建議,民眾若考慮動用房屋淨值,應先釐清資金用途是否具有長期效益,避免將借來的款項投入高風險投資或非必要消費,才能讓這筆資金真正發揮作用,而非成為日後的財務負擔。